Clientes, deudores, proveedores y acreedores: diferencias contables que conviene tener claras
Clientes y proveedores no son sinónimos de cualquier cobro o deuda. La clasificación contable depende de la naturaleza de la operación.


Clientes y proveedores no son sinónimos de cualquier cobro o deuda. La clasificación contable depende de la naturaleza de la operación.
Una provisión reconoce una obligación presente cuyo importe o vencimiento presenta incertidumbre, siempre que se cumplan los requisitos contables.
La amortización distribuye de forma sistemática el valor amortizable de un activo durante el periodo en que se espera utilizarlo.
El principio de devengo separa el momento económico de una operación del momento en que se produce su cobro o pago.
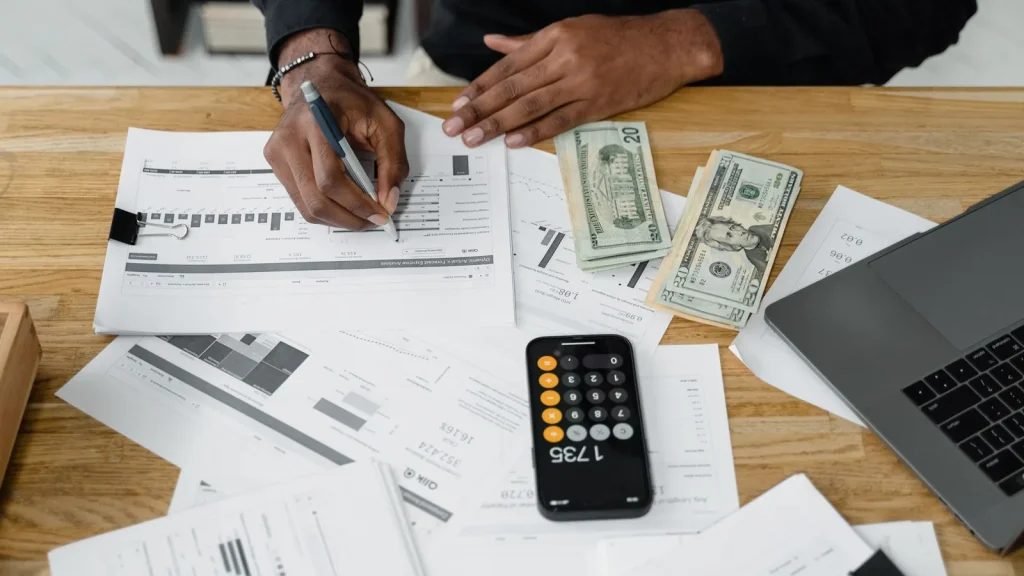
El balance de sumas y saldos resume los movimientos y saldos de las cuentas y ayuda a detectar incidencias antes de cerrar el ejercicio.
El estado de flujos de efectivo permite entender cómo se ha movido el dinero de una empresa entre explotación, inversión y financiación.
La cuenta de pérdidas y ganancias explica cómo se ha formado el resultado de una empresa durante un periodo.
El balance de situación muestra qué posee una empresa, qué debe y cuál es el valor contable atribuido a sus fondos propios.
Un asiento contable registra una operación económica mediante cargos y abonos equilibrados en una o varias cuentas.
Debe y haber son la base de la partida doble. Entender qué representa cada lado evita muchos errores al registrar operaciones.