Periodificación contable: cómo imputar ingresos y gastos al ejercicio correcto
Periodificar consiste en ajustar ingresos y gastos para que cada ejercicio recoja únicamente la parte que le corresponde económicamente.


Periodificar consiste en ajustar ingresos y gastos para que cada ejercicio recoja únicamente la parte que le corresponde económicamente.
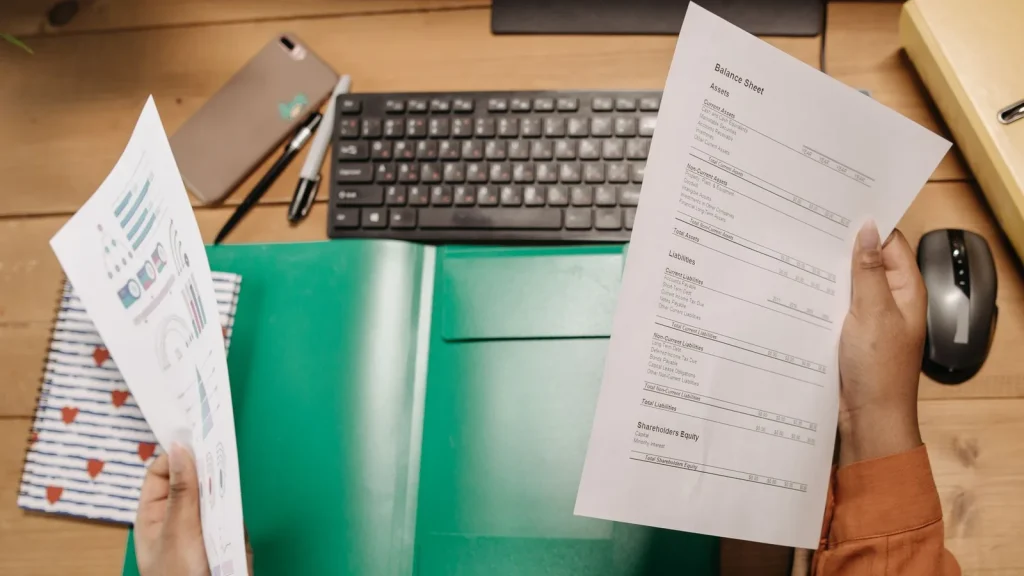
Las cuentas anuales presentan de forma estructurada la situación financiera, el resultado y otra información relevante de una empresa.
El IVA soportado aparece en compras y gastos y el repercutido en ventas, aunque su tratamiento depende de las reglas fiscales aplicables.
Una factura rectificativa permite corregir determinados errores o modificar bases y cuotas cuando la normativa exige documentar el cambio.
Una proforma puede anticipar las condiciones de una operación, pero no sustituye a la factura que documenta formalmente la operación realizada.
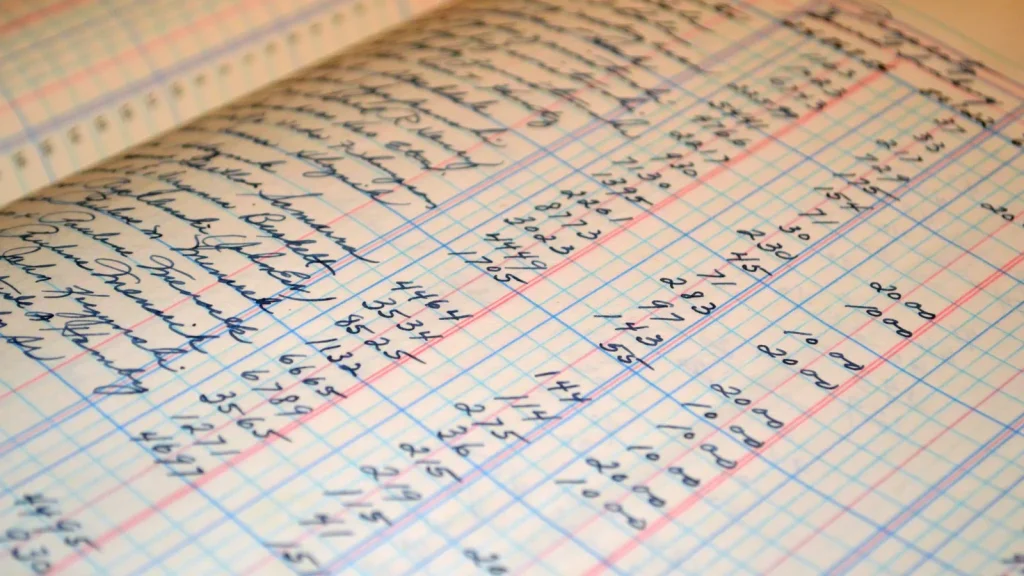
El Libro Diario ordena operaciones cronológicamente y el Mayor permite revisar los movimientos acumulados de cada cuenta.
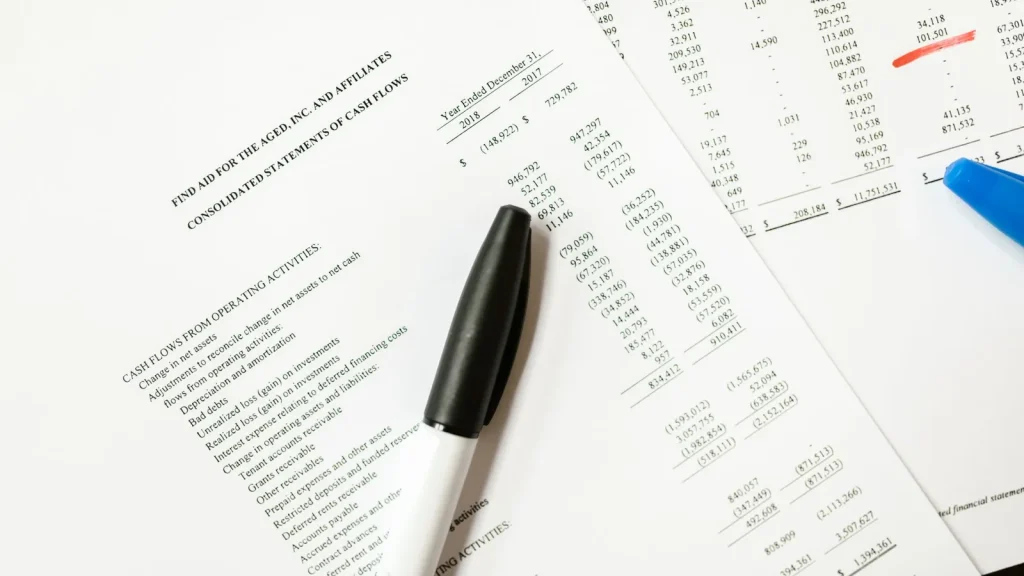
El patrimonio neto refleja los recursos propios contables de la empresa y evoluciona con aportaciones, reservas y resultados acumulados.
El valor del inventario no es solo un dato de almacén: puede modificar de forma directa el resultado contable del ejercicio.
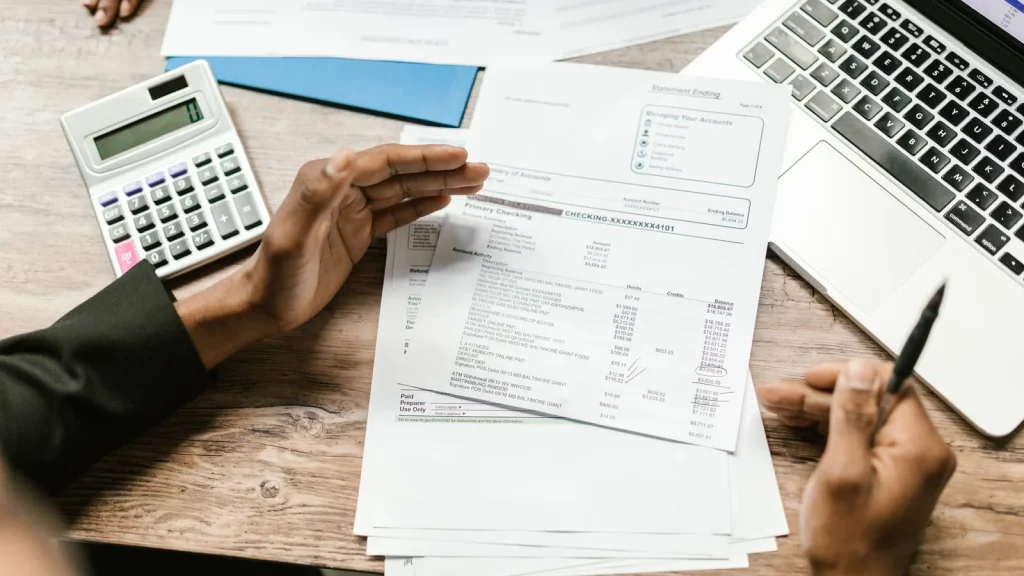
La conciliación bancaria compara los movimientos del extracto con los registros contables para detectar diferencias, duplicados u operaciones pendientes.
Un buen cierre contable exige revisar saldos, documentación y ajustes antes de calcular el resultado definitivo del ejercicio.