Anticipos a proveedores: cómo registrar pagos realizados antes de recibir la compra
Pagar a un proveedor por adelantado genera un derecho frente a él hasta que se recibe el bien o servicio y se aplica el anticipo.


Pagar a un proveedor por adelantado genera un derecho frente a él hasta que se recibe el bien o servicio y se aplica el anticipo.
Cobrar antes de entregar un bien o prestar un servicio no significa necesariamente que toda la operación esté completada contablemente.
Las facturas deben conservarse de forma que sigan siendo accesibles, legibles y vinculables con la operación durante los plazos aplicables.
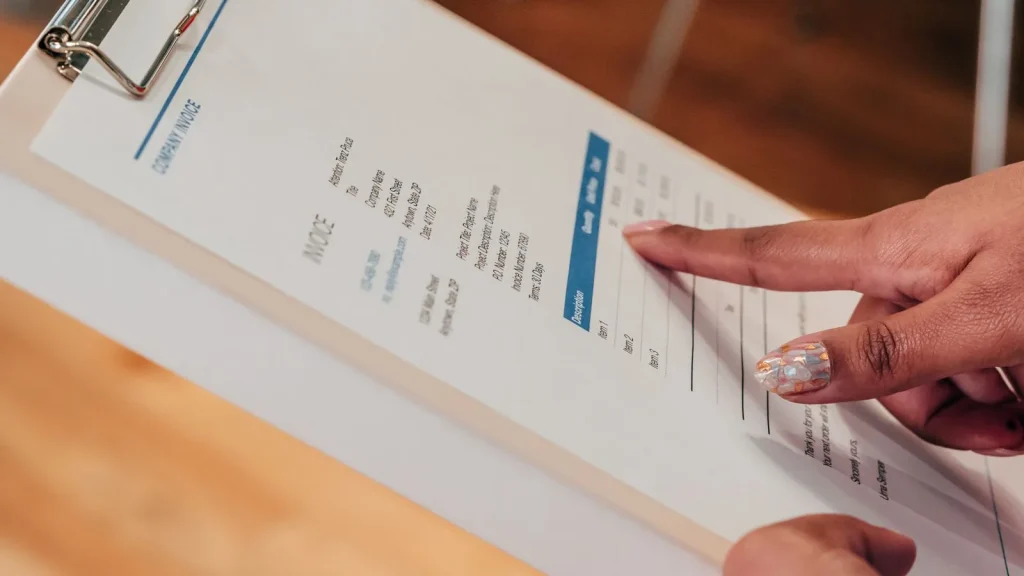
Una factura ordinaria debe contener información mínima para identificar la operación, las partes y el tratamiento fiscal aplicado.
Una previsión de tesorería convierte facturas, vencimientos e inversiones previstas en una estimación de la caja futura del negocio.
Una factura pendiente no siempre vale lo mismo que el día en que se emitió: el riesgo de impago puede exigir reconocer un deterioro.
El inmovilizado material tiene sustancia física; el intangible recoge determinados activos identificables sin forma física que generan valor futuro.
El beneficio se calcula con criterios contables; la caja depende de cobros y pagos. La diferencia explica muchas tensiones financieras.
El punto de equilibrio indica el nivel de ventas a partir del cual los ingresos cubren los costes y el negocio empieza a generar resultado positivo.
El margen bruto mide la rentabilidad tras los costes directos; el neto incorpora el conjunto de gastos y refleja el resultado final.