Existencias e inventario: cómo afectan al resultado contable de una empresa
El valor del inventario no es solo un dato de almacén: puede modificar de forma directa el resultado contable del ejercicio.
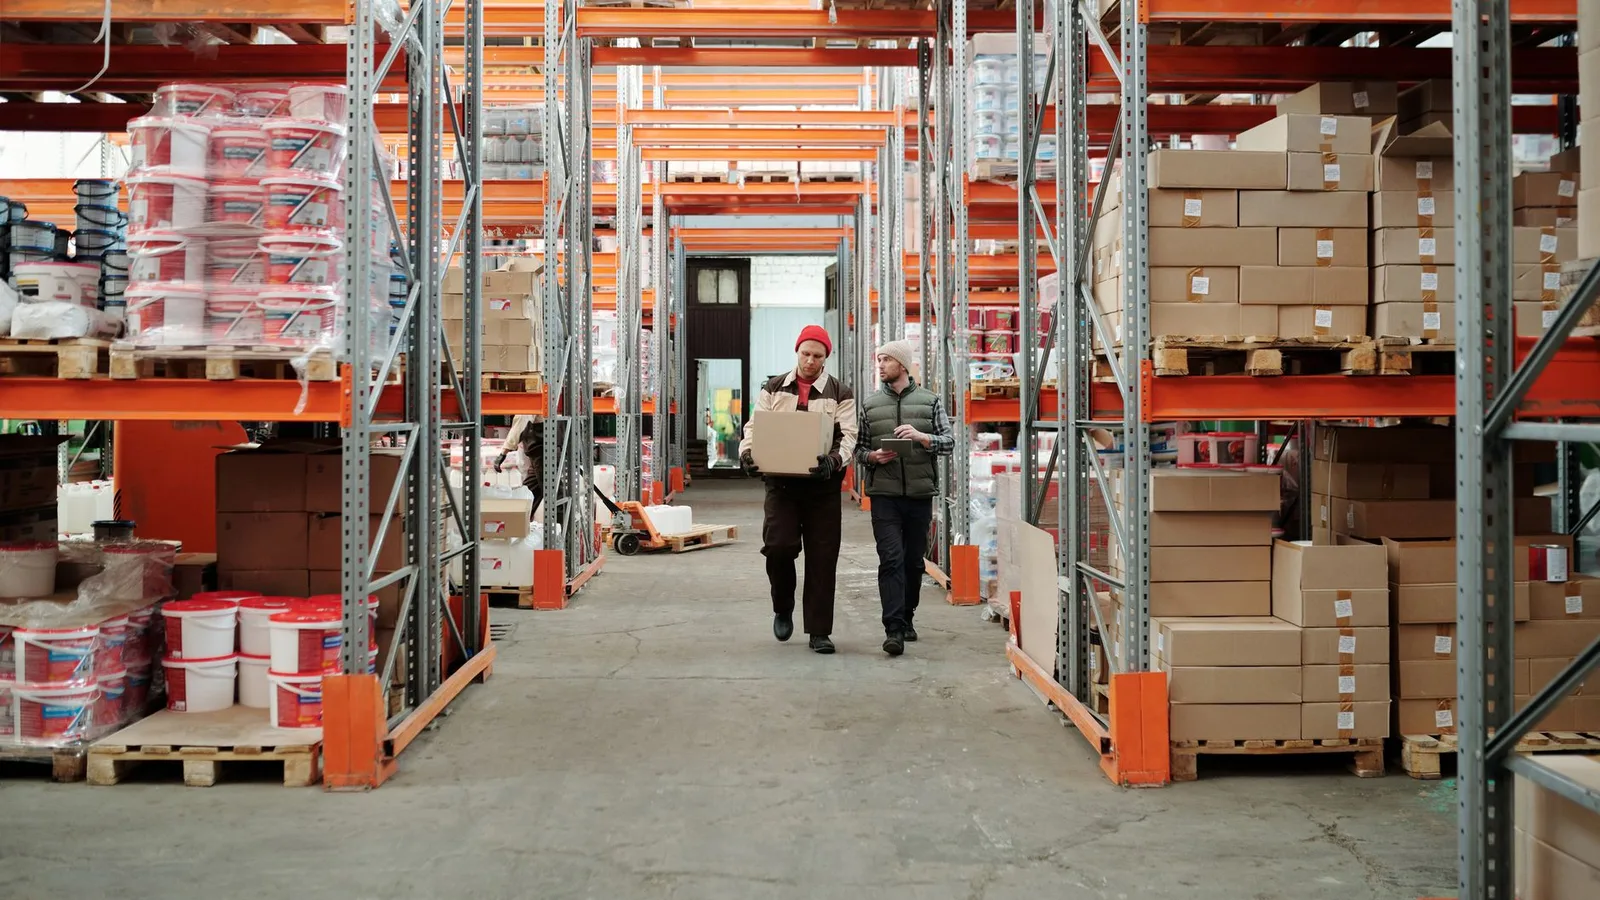
Las existencias representan bienes que una empresa mantiene para vender, transformar o consumir en su actividad. Su valoración y el inventario final tienen un efecto directo sobre el balance y sobre el resultado del ejercicio.
Por qué el inventario modifica el resultado
Durante el año las compras se registran según el sistema contable aplicado, pero al cierre es necesario determinar qué parte de esos bienes sigue en almacén. La variación de existencias ajusta el consumo imputado al ejercicio para que el resultado refleje lo realmente utilizado o vendido.
Si el inventario final está sobrevalorado, el beneficio puede aparecer artificialmente elevado. Si está infravalorado, puede suceder lo contrario. Por eso el recuento y la valoración requieren procedimientos fiables.
Qué debe incluir un buen control de almacén
Además de unidades físicas, resulta necesario identificar referencias obsoletas, deterioradas o con rotación muy baja. No todo lo que figura físicamente en el almacén conserva necesariamente el valor registrado originalmente.
Las entradas, salidas, devoluciones y ajustes deberían quedar conectados con compras y ventas. Cuando el ERP y el almacén utilizan sistemas separados, las conciliaciones periódicas ayudan a detectar diferencias antes del cierre.
Métodos y consistencia
La valoración debe aplicar criterios admitidos y consistentes. Los cambios de método no deberían utilizarse para modificar el resultado de forma oportunista y, cuando procedan, deben responder a una mejor representación de la realidad económica.
Para empresas comerciales o industriales, el inventario puede representar una parte relevante de sus activos. Su control afecta no solo a contabilidad, sino también a compras, financiación, seguros, logística y decisiones sobre productos.
Qué conviene revisar en la práctica
Estos conceptos son especialmente útiles cuando se integran en un procedimiento interno claro. La empresa debería conservar la documentación que justifica cada registro, utilizar criterios consistentes y revisar periódicamente las cuentas que pueden acumular errores. Un buen cierre contable depende menos de hacer muchos ajustes al final y más de registrar correctamente durante todo el año.
En ContaNews puedes consultar más contenidos en Contabilidad y Asesorías, con guías dirigidas a empresas y profesionales.
Fuente de referencia: BOE.
Fotografía: Tiger Lily / Pexels.