Clientes, deudores, proveedores y acreedores: diferencias contables que conviene tener claras
Clientes y proveedores no son sinónimos de cualquier cobro o deuda. La clasificación contable depende de la naturaleza de la operación.

Clientes y proveedores no son sinónimos de cualquier cobro o deuda. La clasificación contable depende de la naturaleza de la operación.
Una provisión reconoce una obligación presente cuyo importe o vencimiento presenta incertidumbre, siempre que se cumplan los requisitos contables.
El principio de devengo separa el momento económico de una operación del momento en que se produce su cobro o pago.
El balance de sumas y saldos resume los movimientos y saldos de las cuentas y ayuda a detectar incidencias antes de cerrar el ejercicio.
Un asiento contable registra una operación económica mediante cargos y abonos equilibrados en una o varias cuentas.
Debe y haber son la base de la partida doble. Entender qué representa cada lado evita muchos errores al registrar operaciones.
Los obligados a suministrar información estadística INTRASTAT de septiembre tienen como fecha de referencia el 13 de octubre de 2026.
La Orden HAC/1028/2026 prevé que el destinatario pueda recuperar en cualquier momento sus facturas recibidas, también mediante acceso automatizado.
La solución pública permitirá dar de baja facturas improcedentes por inexistencia de la operación, aunque quedará trazabilidad de esa baja.
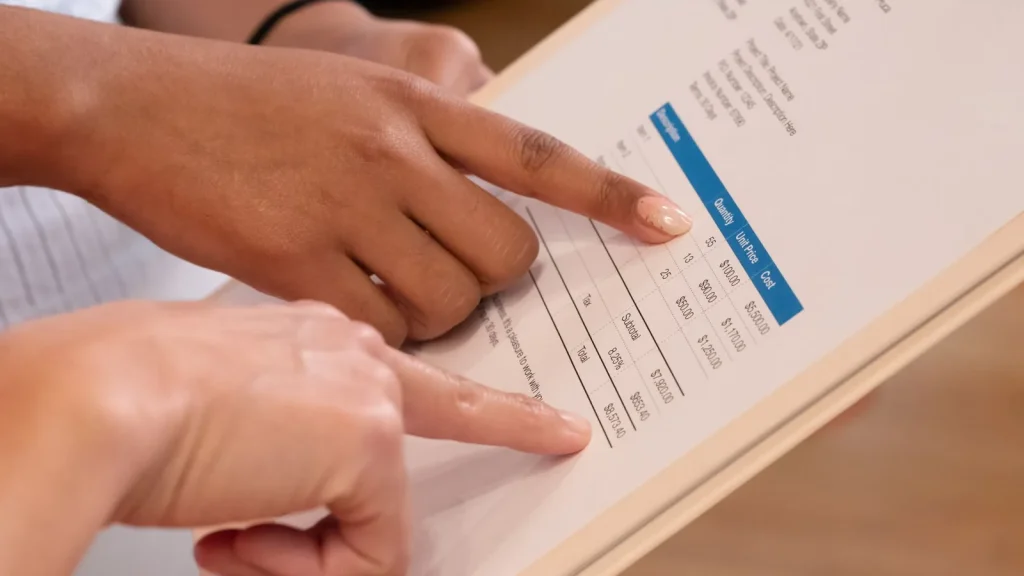
La Orden HAC/1028/2026 codifica dos motivos de rechazo para la comunicación del destinatario: rechazo comercial y consumo particular o no afecto a la actividad.