Descuento por pronto pago: cómo afecta a la factura y a la contabilidad
El descuento por pronto pago incentiva cobrar antes, pero su tratamiento depende de cómo y cuándo se acuerde respecto a la operación original.

El descuento por pronto pago incentiva cobrar antes, pero su tratamiento depende de cómo y cuándo se acuerde respecto a la operación original.
Las cuentas puente pueden ser útiles para registrar temporalmente movimientos sin identificar, pero no deberían convertirse en un almacén permanente de partidas.
El asiento de cierre cancela las cuentas al terminar el ejercicio; el de apertura inicia el siguiente trasladando los saldos patrimoniales.
Pagar a un proveedor por adelantado genera un derecho frente a él hasta que se recibe el bien o servicio y se aplica el anticipo.
Cobrar antes de entregar un bien o prestar un servicio no significa necesariamente que toda la operación esté completada contablemente.
Una factura pendiente no siempre vale lo mismo que el día en que se emitió: el riesgo de impago puede exigir reconocer un deterioro.
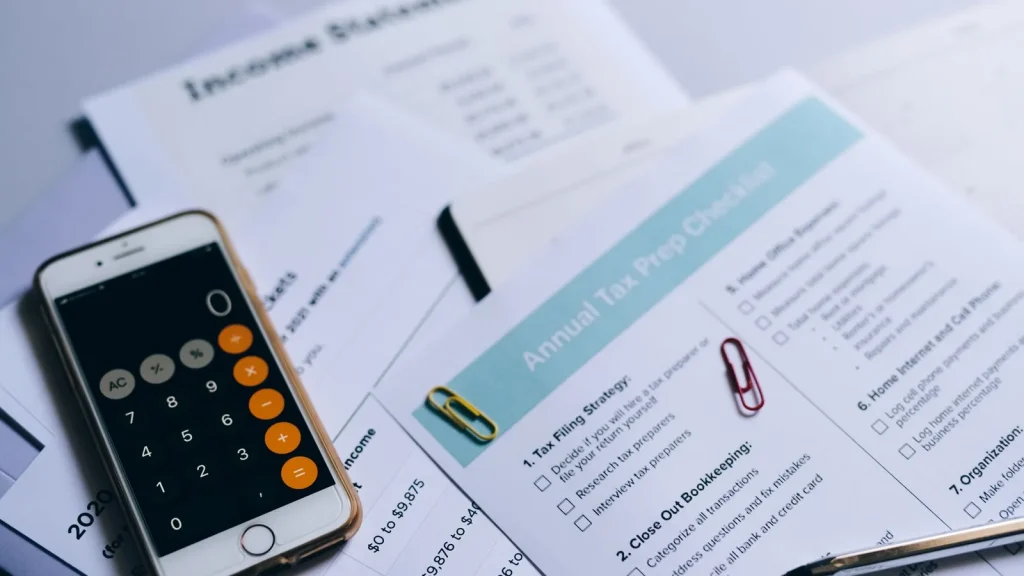
El IVA soportado aparece en compras y gastos y el repercutido en ventas, aunque su tratamiento depende de las reglas fiscales aplicables.
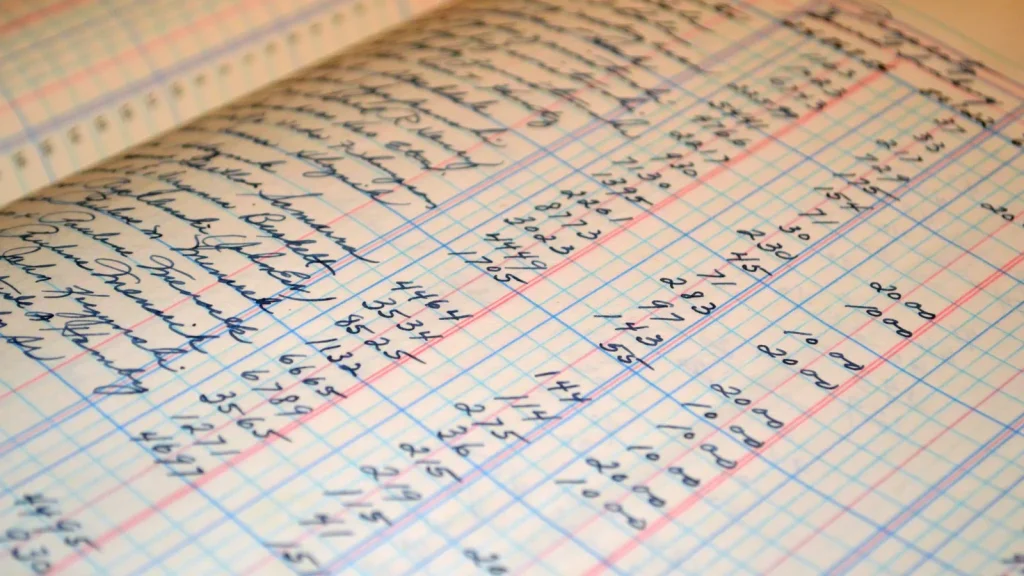
El Libro Diario ordena operaciones cronológicamente y el Mayor permite revisar los movimientos acumulados de cada cuenta.
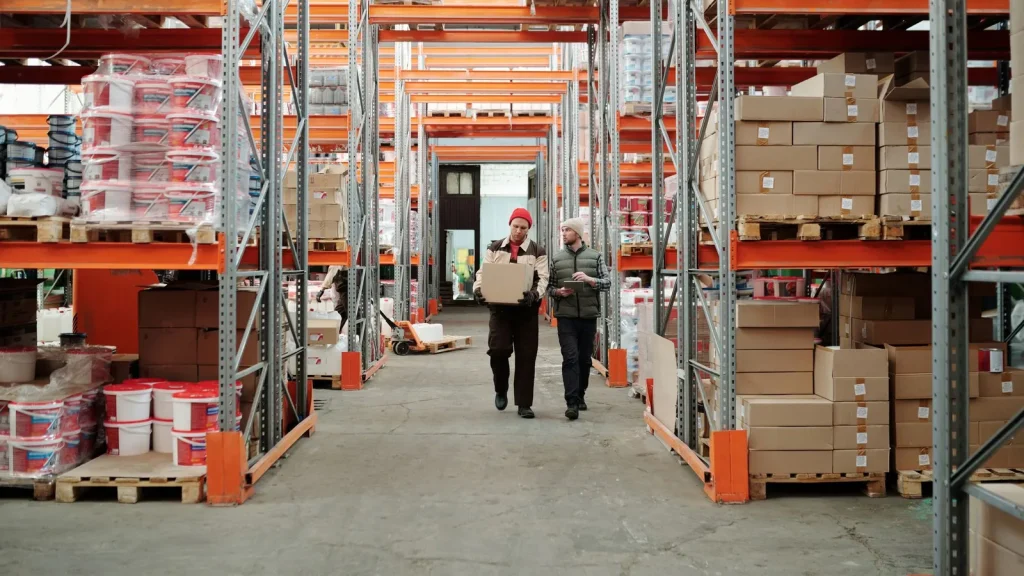
El valor del inventario no es solo un dato de almacén: puede modificar de forma directa el resultado contable del ejercicio.
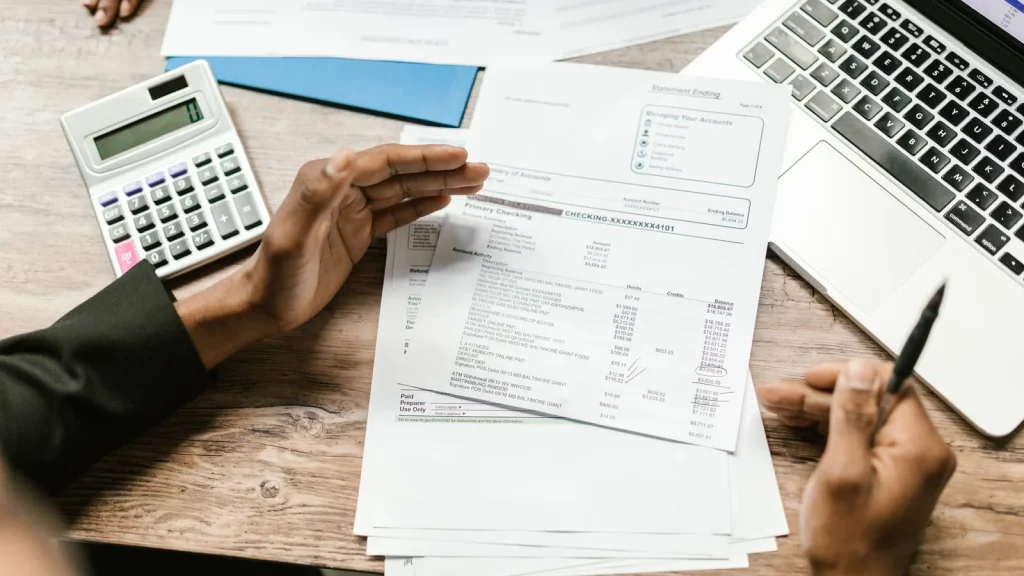
La conciliación bancaria compara los movimientos del extracto con los registros contables para detectar diferencias, duplicados u operaciones pendientes.