Conciliación bancaria: cómo cuadrar el banco con la contabilidad paso a paso
La conciliación bancaria compara los movimientos del extracto con los registros contables para detectar diferencias, duplicados u operaciones pendientes.
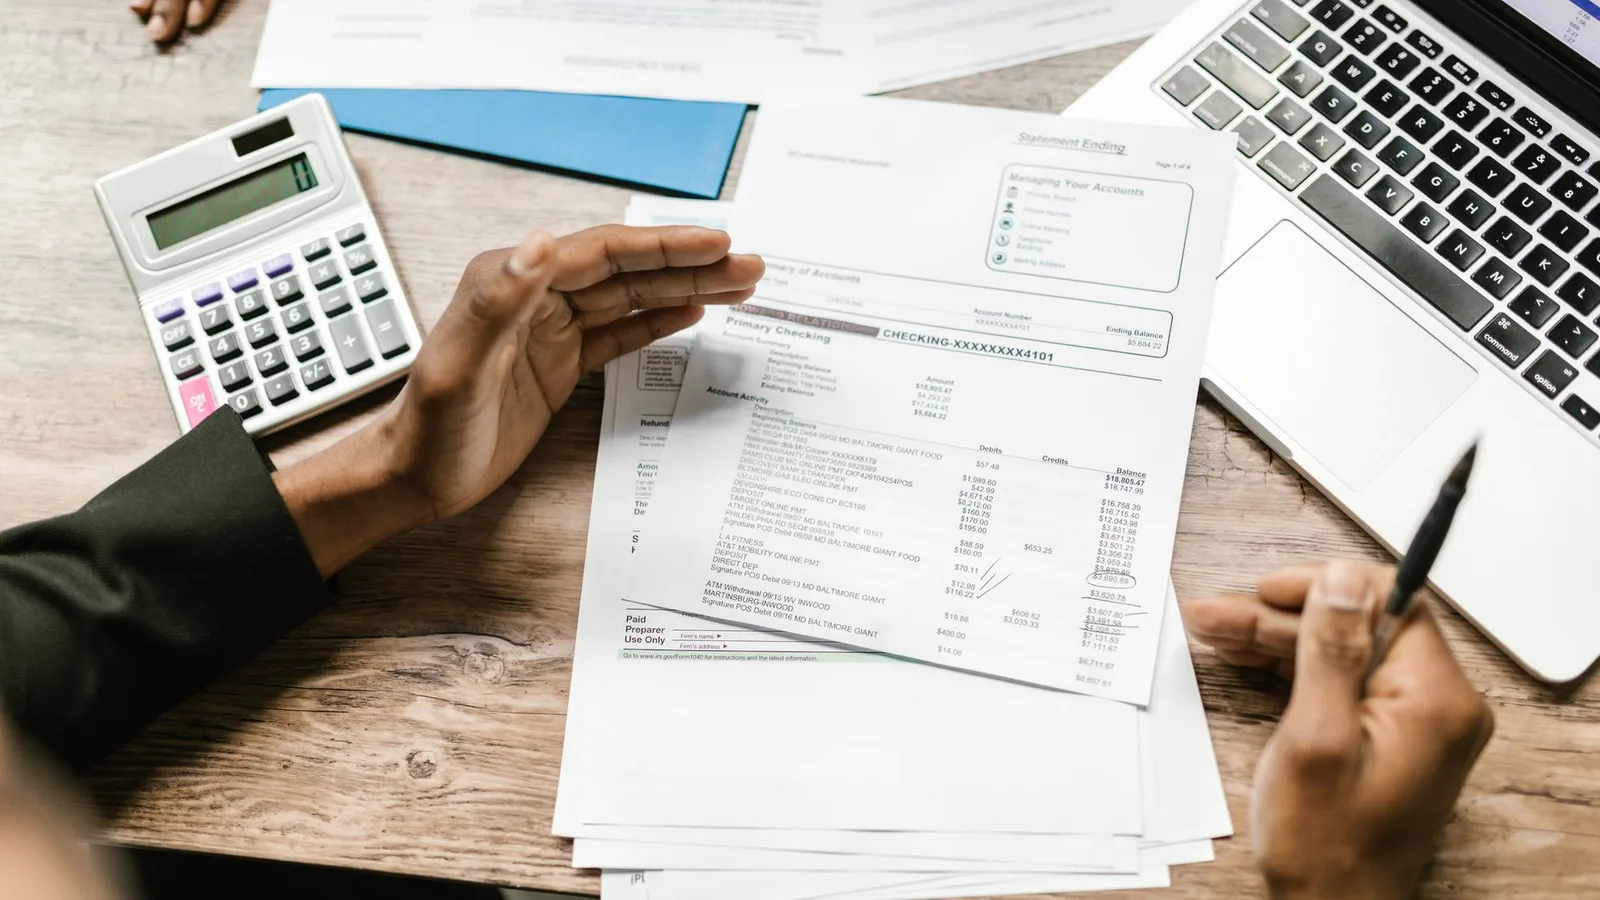
La conciliación bancaria consiste en comparar los movimientos registrados por la entidad financiera con los apuntes de la contabilidad. Su objetivo es explicar cualquier diferencia entre el saldo del banco y el saldo de la cuenta contable correspondiente.
Por qué pueden existir diferencias
No todas las diferencias implican un error. Puede haber transferencias ordenadas que aún no figuren en el extracto, recibos contabilizados pendientes de cargo o ingresos registrados por el banco que todavía no se han identificado internamente.
También pueden aparecer comisiones bancarias, intereses, devoluciones o cargos automáticos que no han llegado por el circuito habitual de facturas. La conciliación permite detectar estos movimientos y asignarlos correctamente.
Un procedimiento sencillo de conciliación
El proceso puede comenzar marcando los movimientos que coinciden por importe y fecha. Después se revisan las partidas restantes, comprobando referencias, conceptos, fechas de valor y documentos relacionados.
Cuando se encuentra una diferencia real en contabilidad debe corregirse mediante el asiento correspondiente, conservando la justificación. Si la diferencia es temporal, puede mantenerse identificada como pendiente hasta que aparezca en ambos registros.
Automatizar no elimina la revisión
Muchos ERP importan extractos bancarios y proponen coincidencias automáticas con facturas o asientos. Esto reduce trabajo manual, pero los criterios de emparejamiento deben revisarse para evitar que movimientos similares se concilien con documentos incorrectos.
Una conciliación frecuente, semanal o incluso diaria en empresas con mucho movimiento, resulta más sencilla que intentar reconstruir meses de operaciones al cierre. Además, mejora el control de cobros y ayuda a detectar recibos devueltos o pagos duplicados con rapidez.
Qué conviene revisar en la práctica
Estos conceptos son especialmente útiles cuando se integran en un procedimiento interno claro. La empresa debería conservar la documentación que justifica cada registro, utilizar criterios consistentes y revisar periódicamente las cuentas que pueden acumular errores. Un buen cierre contable depende menos de hacer muchos ajustes al final y más de registrar correctamente durante todo el año.
En ContaNews puedes consultar más contenidos en Contabilidad y Asesorías, con guías dirigidas a empresas y profesionales.
Fuente de referencia: BOE.
Fotografía: RDNE Stock project / Pexels.