Descuento por pronto pago: cómo afecta a la factura y a la contabilidad
El descuento por pronto pago incentiva cobrar antes, pero su tratamiento depende de cómo y cuándo se acuerde respecto a la operación original.

El descuento por pronto pago incentiva cobrar antes, pero su tratamiento depende de cómo y cuándo se acuerde respecto a la operación original.
La fecha en que se emite una factura y la fecha en que se realiza la operación no siempre coinciden, y el documento debe reflejarlo cuando corresponda.
Las facturas deben conservarse de forma que sigan siendo accesibles, legibles y vinculables con la operación durante los plazos aplicables.
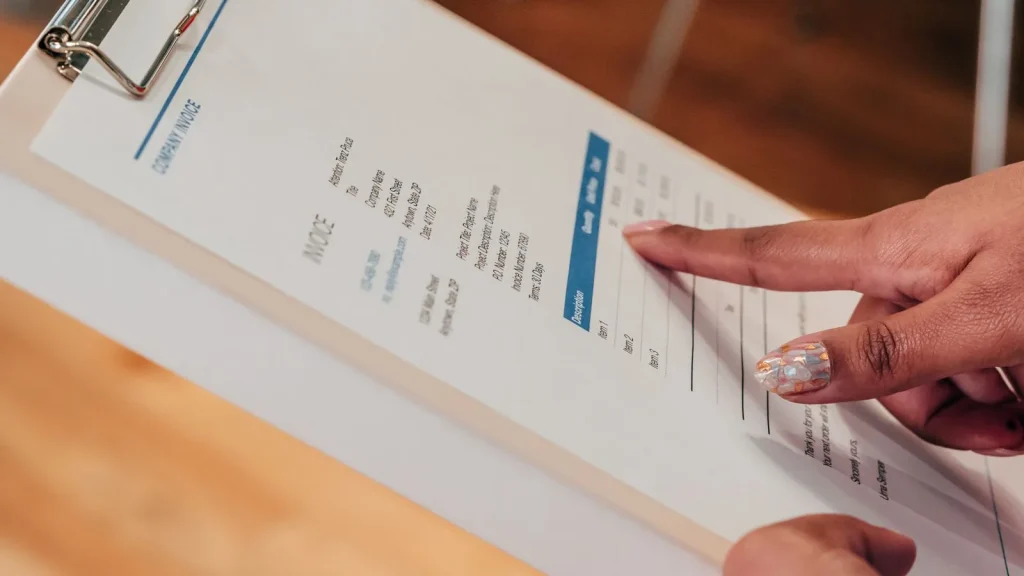
Una factura ordinaria debe contener información mínima para identificar la operación, las partes y el tratamiento fiscal aplicado.
Una factura rectificativa permite corregir determinados errores o modificar bases y cuotas cuando la normativa exige documentar el cambio.
Una proforma puede anticipar las condiciones de una operación, pero no sustituye a la factura que documenta formalmente la operación realizada.