Patrimonio neto: qué incluye y qué dice sobre la situación financiera de una empresa
El patrimonio neto refleja los recursos propios contables de la empresa y evoluciona con aportaciones, reservas y resultados acumulados.
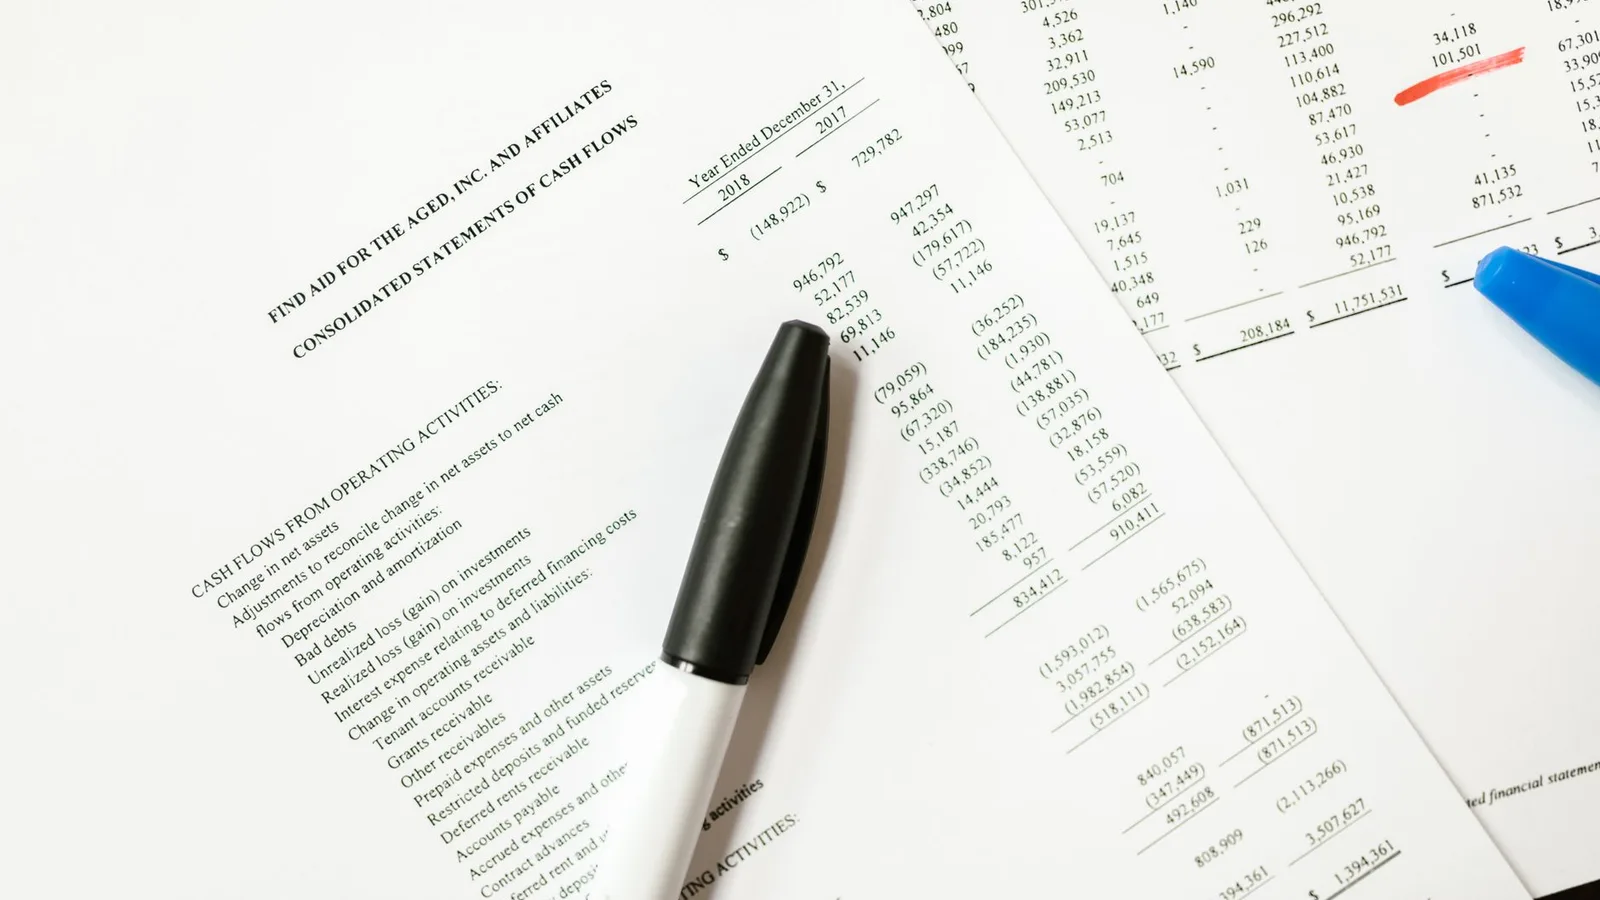
El patrimonio neto agrupa partidas que representan los recursos propios de una empresa y determinadas variaciones reconocidas directamente en patrimonio. Es una pieza central del balance porque permite observar qué parte de los activos está financiada sin recurrir a deuda frente a terceros.
Capital, reservas y resultados
Entre sus componentes habituales se encuentran el capital aportado por socios, la prima de emisión cuando existe, las reservas y los resultados acumulados. El beneficio del ejercicio incrementa el patrimonio mientras no se distribuya o compense de otra forma; las pérdidas pueden reducirlo.
Las reservas pueden tener distintos orígenes y restricciones. Algunas responden a obligaciones legales o estatutarias y otras proceden de beneficios que la sociedad decide mantener dentro de la empresa.
Patrimonio neto no equivale a dinero disponible
Una empresa puede presentar un patrimonio neto elevado y tener poca liquidez. Los recursos propios pueden estar invertidos en inmovilizado, existencias o derechos de cobro, por lo que no deben confundirse con el saldo bancario.
Del mismo modo, una empresa puede disponer temporalmente de caja gracias a préstamos y mantener una estructura patrimonial débil. Para interpretar la situación financiera es necesario analizar balance y tesorería conjuntamente.
Por qué vigilar su evolución
Las pérdidas recurrentes pueden erosionar el patrimonio neto y alterar ratios de solvencia. También pueden tener implicaciones mercantiles cuando se alcanzan determinadas situaciones, por lo que dirección y asesoría deberían revisar su evolución antes de que el problema sea únicamente formal.
Comparar patrimonio neto, deuda y activos a lo largo del tiempo ayuda a comprender cómo se está financiando el crecimiento y si los beneficios se reinvierten o se distribuyen.
Qué conviene revisar en la práctica
Estos conceptos son especialmente útiles cuando se integran en un procedimiento interno claro. La empresa debería conservar la documentación que justifica cada registro, utilizar criterios consistentes y revisar periódicamente las cuentas que pueden acumular errores. Un buen cierre contable depende menos de hacer muchos ajustes al final y más de registrar correctamente durante todo el año.
En ContaNews puedes consultar más contenidos en Contabilidad y Asesorías, con guías dirigidas a empresas y profesionales.
Fuente de referencia: BOE.
Fotografía: RDNE Stock project / Pexels.